
发布日期:2026-11-06 07:14 点击次数:184
几十家子公司、多套 ERP、与多家银行联结,总部看获得余额,资金会上却仍说不清下个月缺若干钱。集团管库要先把不停规模、决策权限、数据颐养和来去核实定下来,再谈系统若何建。
假定一个集团有几十家子公司,散播在境表里,使用多套ERP,与多家银行联结。
总部每天能看到银行余额,也一经达成统一付款。
但资金会上,聊到以下问题时,仍然说不清:下个月到底缺若干钱,哪家子公司的钱不错调,几笔贷款结合到期会不会有压力,国外订单产生的汇率风险有莫得东说念足下。
这些问题,需要放到统一套集团管库架构里治理。
从集团架构设想看,管库开拓要同期细目四件事:管哪些资金业务、谁有权作念决定、数据若何颐养、来去若何执行并获得核实。
一、先定集团若何管,再定系统若何建
立项时,先划清集团的资金不停规模。
哪些主体只可检察资金,哪些不错归集和调拨?境外公司、上市公司、结伙公司有什么截至?融资由总部统一谈,如故允许板块自行办理?子公司能否自行开户、投资和对外担保?
这些谜底决定管库的不停式样,也决定系统权限。
一家子公司的余额纳入集团报表,并不自动意味着总部有权把钱调走。集团合并口径、账户所有这个词权和资金调节权限,需要分别纪录。
组织上,通常不错形成这么的单干:
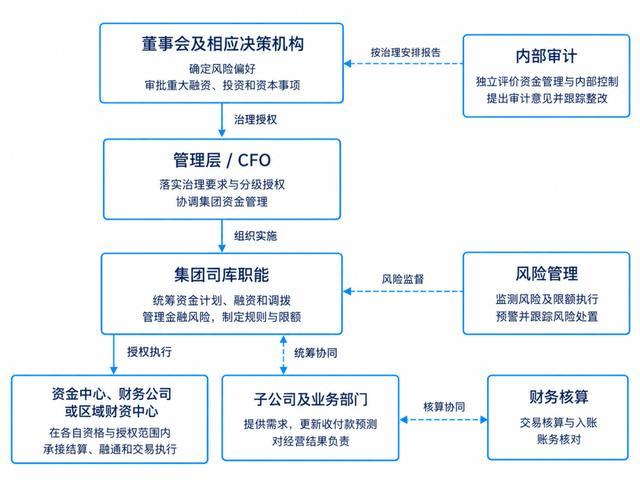
财务公司有相应准入及业务规章,诞生管库职能本人不要求集团一定设财务公司。鸿沟较小的集团,也不错由现存财务团队承担有关责任。
集团统一的是规章、数据和监督要求;具体来去不错按地区、主体和金额分级执行。
二、业务全景,要隐蔽资金的一世
账户、支付和归集是管库的基础。完好谋略还要隐蔽后续的均衡、设立和风险不停。
肤浅运营:钱在那儿,发生了什么
不停账户开户、变更、刊出及使用权限,处理收付款、资金归集、里面调拨和银行对账。
每个账户齐要关联法律主体、银行、币种、用途及受限现象。付款则需要从请求跟踪到银行收尾,失败、清偿、排除等情况有明确处理东说念主。
流动性不停:今天能用若干,将来是否够用
资金头寸回话某个主体、某个时点内容粗略使用若干资金。
资金贪图反馈集团批准的进出安排;现款流预测根据最新业务弘扬更新预测收付时辰;流动性不停据此细目安全储备、缺口决策和余资安排。
销售回款、采购付款、工资税费、名目开支、债务本息,齐要投入相应期间。集团不错按需要建立近期按日、中期按周、远期按月的预测,无谓让所有这个词期间采选一样精度。
金融资源不停:钱若何筹、若何配、成本若何算
这部分隐蔽授信、贷款、债券、单据、保函、信用证、担保、投资和里面资金融通。
一笔融资要管完好人命周期:请求、额度占用、合同、支款、计息、付息、还本及到期后的结清。需要同期不雅察概述成本、抵质押条目和债务期限,退守几笔来去分别合理、放在一齐却出现结合到期压力。
里面调拨还要纪录资金提供方和使用方、用途、期限、价钱与偿还安排。里面利息影响各主体的研究评价,即使合并时会抵销,也要把计息和里面临账作念完好。
金融风险不停:可能亏本若干,准备若何应酬
至少识别流动性、汇率、利率、来去敌手及操作合规风险。有巨额商品有关业务的集团,再按内容责任纳入相应市集风险。
风险应哀悼具体业务和来去。好意思元采购与好意思元销售能匹配若干,要结合主体、金额、日历和调拨条目判断;浮动利率借款,则要敬重订价时点和利息明锐性。
对冲来去需要关联被不停的风险敞口,握续搜检名额、估值、结算和成果,幸免业务一经变化,原本的对冲安排却持续存在。
成本安排:援助集团恒久发展
管库还要为扩产、并购、增资、分成和债务与权柄组合提供资金决策,评估对杠杆、偿债及流动性的影响。
要紧投资是否开展,仍按集团治理权限决策。管库恰当阐扬资金若何到位、成本和敛迹是什么、后续现款流能否承受。
三、系统架构,先把现存系统摆对位置
集团通常一经有ERP、分享、预算、合同、名目和银企直研究统。管库开拓要明确每个系统保留什么责任,以及它们若何交换数据和收尾。
底下是一套可用于谋略研讨的参考架构。
业务系统提供收付款依据,管库统筹资金安排与金融风险,银行完成资金执行,财务系统完成核算。
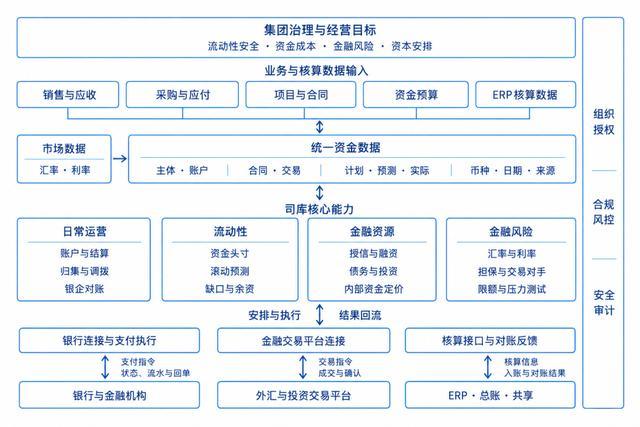
具体不错这么分辨:
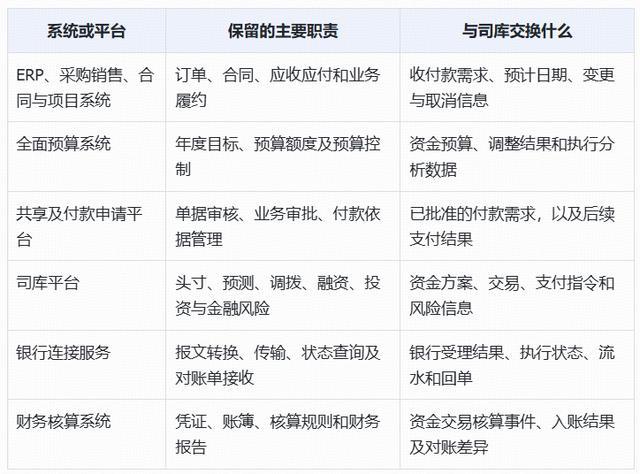
审批也要分清性质。
业务审批说明这笔来去应不应该发生,资金授权说明由哪个账户、通过什么渠说念、在什么时辰支付。是否需要再次审批,按风险和授权规章细目。
若是集团ERP较统一,不错优先评估ERP内的管库智商;若是存在多数异构系统、跨国银行和专科金融来去,不错评估零丁管库平台或组合架构。这是架构采用的标的,最终还要用真正业务考证集成成本与智商隐蔽。
期间上,银行相连要零丁适配不同报文和左券;业务接口统一处理编号、重迭请求、回执和赔偿。查询与付款权限分开,银行密钥等字据挑升不停,明锐账户操作保留审计纪录。
跨国集团还要明确时区、银行截止时辰、沐日和资金到账日。支付通说念中断时,谁恰当切换、若何退守规复后的重迭执行,也要纳入救急演练。
四、最重要的数据,是把贪图、预测和内容接起来
管库数据设想,最容易出问题的场所是重迭狡计。
统一笔设备款,先出目下名目贪图里,随后成为合同付款节点,再形成应付单和付款请求,临了变成银行活水。若是每接一个系统就加多一笔现款流,集团会把统一笔开销算好几次。
因此,需要建立统一笔业务在不同阶段的关联关联。
贪图、预测和内容各自卫留,但每个预测口径下,应明确采选哪个阶段的数据。业务形成更细方针付款请求后,要冲减或替代相应的早期预测;内容付款后,转入内容进出,保留原预测用于偏差分析。
每条资金事项至少应能回话:属于哪个主体、什么业务、哪种币种、预测或内容在哪天发生、金额若干、来自哪个系统、目下处于什么现象。
金融来来去要有相应的合同、现款流贪图和人命周期纪录。
利率、计息规章或还款安排发生变更时,能再行生成后续现款流,并保留变更前的版块,幸免台账、付款贪图与核算各算一套。
还要保留数据更新时辰、预测版块和调整依据。
昨天导入的余额,不成在今天的页面上被误以为刚刚查询的收尾;按汇率折算的集团总数,也不成替代各币种的内容支付智商。
集团要统一资金数据模子,原始业务仍不错保留在各自系统中。
五、用一笔设备款,闇练架构是否连得起来
仍以这家制造集团为例。假定某子公司三周后要支付1000万好意思元设备款,腹地可用好意思元200万好意思元,在保留必要研究储备后,仍有800万好意思元缺口。
这笔业务应当这么走:
1. 业务需求投入
名目系统提供合同、付款节点和预测日历;子公司说明付款条目及现存资金,形成好意思元需求。
2. 集团形成决策
管库搜检其他主体的好意思元余资、调拨阅历和可达时辰,再比拟里面融资、银行融资或购汇安排。东说念主民币总余额充裕,也要持续说明好意思元能否依期到位。
3. 决策审批并执行
获批青年景里面借款、外部融资或外汇来去,关联原始资金需求。里面借款纪录期限和价钱,购汇或对冲安排纪录对应敞口。
4. 付款收尾复返
到期支付后,银工作态、活水和回单回到管库,再向原付款平台反馈,并向财务系统传递核算信息。
5. 收尾核实并更新
对账说明资金内容扣划,更新余额、里面债权债务、授信和剩余风险敞口。若设备宽限,原预测、资金安排与有关来去也要再行搜检。
接口超通常尤其要严慎。
收尾不解时应先查询和核实,幸免平直重发形成重迭付款;失败重试、退汇和东说念主工介入齐要有纪录。
这一笔业务粗略走通,才阐立名目、管库、银行和核算之间的关联基本成立。
基础薄弱的集团,先把主体、账户、银行相连、支付和对账作念可靠;再建立转换预测与里面资金统筹;融资和市集风险较大的集团,应提前开拓相应适度。
权限分离、支付防重和审计纪录开yun体育网,随首批来去智商一齐上线。